러시아와 중국이 연간 500억㎥ 규모의 ‘바이칼의 힘’ 가스관 사업을 놓고 연내 상업적 합의를 추진하고 있다. 그러나 중국의 가격 협상력과 가스프롬의 투자 부담이 핵심 변수다. 러시아의 대EU 가스 수출이 2021년 1,500억㎥에서 2025년 360억㎥로 급감한 반면 중국 공급은 확대됐다. 유럽에서 아시아로 향하는 러시아의 가스 전략은 어디까지 성공했을까.
러시아가 유럽을 중심으로 구축했던 천연가스 수출 구조를 중국과 아시아 중심으로 재편하는 데 속도를 내고 있다. 그 중심에는 기존 ‘시베리아의 힘-2(Сила Сибири — 2)’에서 ‘바이칼의 힘(Сила Байкала)’으로 이름을 바꾼 초대형 가스관 사업이 있다.
알렉산드르 노박 러시아 부총리는 10월 21일 미하일 미슈스틴 총리와 리창 중국 국무원 총리의 회담을 계기로 열린 협의에서 가스프롬과 중국석유천연가스그룹(CNPC)이 2026년 말까지 상업적 합의에 도달하기를 기대한다고 밝혔다. 다만 이는 협상 목표이지 최종 공급계약 체결이나 착공이 확정됐다는 의미는 아니다.
이번 사업은 단순히 가스관 하나를 추가하는 문제가 아니다. 유럽으로 향하던 서시베리아 가스를 중국으로 전환할 수 있는 수송망을 건설하고, 러시아의 최대 가스 수출시장을 구조적으로 바꾸려는 시도다. 그러나 수출 방향을 바꾸는 것과 기존 유럽 시장의 판매량·수익성을 회복하는 것은 별개의 문제다.
1. ‘시베리아의 힘-2’가 ‘바이칼의 힘’으로 바뀐 이유
명칭 변경은 블라디미르 푸틴 대통령의 제안에서 비롯됐다. 세르게이 치빌료프 러시아 에너지부 장관은 지난 9월 2일 블라디보스토크 동방경제포럼에서 이러한 사실을 처음 공개했다.
그동안 정확한 개명 배경은 알려지지 않았지만, 노박 부총리는 10월 21일 그 이유를 구체적으로 설명했다. 기존 ‘시베리아의 힘’ 가스관과 명칭을 구별하면서 새 노선이 바이칼호 남쪽 지역을 지난다는 지리적 특징을 반영했다는 것이다. 따라서 현재까지 확인된 설명으로는 공급계약 구조의 변화보다는 노선의 지리적 정체성을 강조한 명칭 변경에 가깝다.
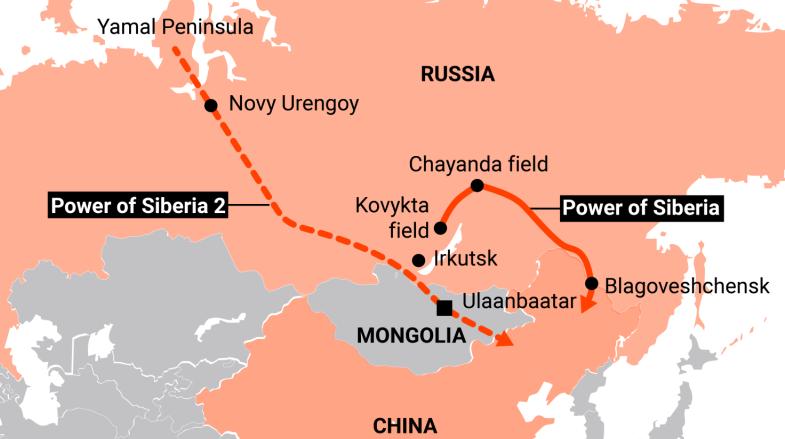
새 가스관의 설계 수송능력은 연간 500억㎥다. 서시베리아 야말반도의 생산기지와 중국을 연결하며, 러시아 구간 약 2,600㎞에 몽골 구간 약 950㎞의 ‘소유즈 보스토크(Союз Восток)’ 통과 가스관이 추가되는 구상이다.
핵심은 기존 시베리아의 힘 가스관과 원료 공급원이 다르다는 점이다. 2019년 가동을 시작한 기존 노선은 동시베리아 차얀다·코빅타 가스전의 가스를 중국 동북부로 공급한다. 반면 바이칼의 힘은 과거 유럽 수출을 위해 개발된 서시베리아 가스 자원을 동쪽으로 보내는 통로가 될 수 있다.
2025년 9월 러시아·중국·몽골은 건설에 관한 법적 구속력이 있는 양해각서를 체결했다. 하지만 양해각서가 30년간의 실제 가스 구매·판매 계약을 대신하지는 않는다. 가격과 공급 의무, 투자비 분담, 사업 일정을 확정해야 건설의 경제적 기반이 마련된다.
2. 유럽 시장 1,500억㎥에서 360억㎥로 급감
러시아 가스의 아시아 전환이 어느 정도 성과를 냈는지는 실제 판매량을 비교하면 분명해진다.
유럽연합 집행위원회에 따르면 EU가 러시아에서 수입한 천연가스는 파이프라인과 LNG를 합쳐 2021년 약 1,500억~1,520억㎥에서 2025년 360억㎥로 감소했다. 4년 동안 약 76%가 줄어든 것이다. EU 가스 수입에서 러시아산이 차지하는 비중도 약 45%에서 12%로 축소됐다.
반면 중국으로 수출한 파이프라인 가스는 2021년 103억9,000만㎥에서 2025년 388억4,000만㎥로 약 3.7배 증가했다. 2025년에는 중국향 파이프라인 공급량이 가스프롬의 유럽 및 튀르키예 주요 수출시장 공급량을 처음으로 앞섰다.
러시아의 핵심 가스 수출시장 변화
단위: 10억㎥, 연간 실적 · 파이프라인 및 LNG 구분
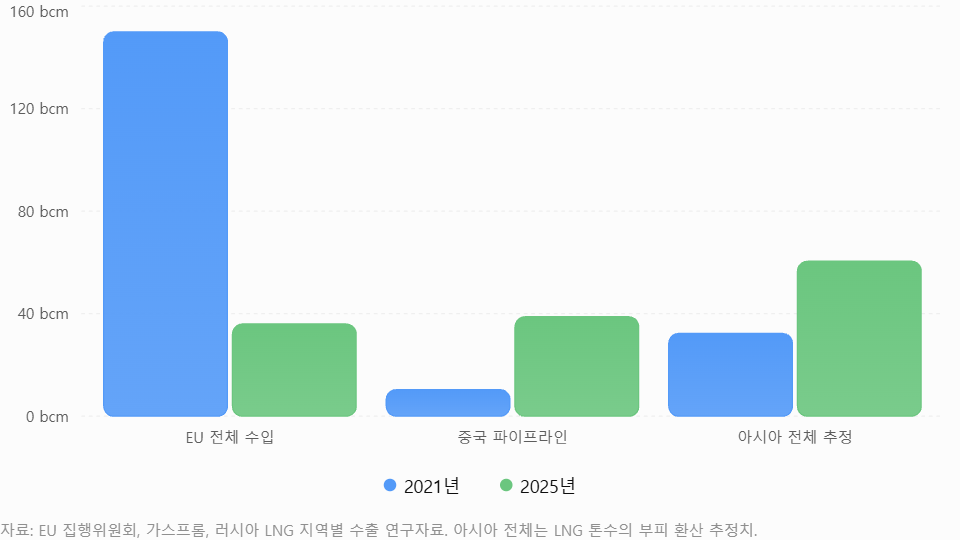
핵심은 중국의 급성장에도 러시아의 전체 수출 손실이 훨씬 크다는 사실이다.
2021년 러시아의 아시아향 가스 공급량은 중국 파이프라인 수출과 역내 LNG를 합쳐 약 320억㎥였다. 2025년에는 약 600억㎥로 증가한 것으로 추산된다. 그러나 같은 기간 EU 시장에서 사라진 물량은 약 1,140억㎥에 이른다. 아시아의 추가 수요가 EU 감소분의 약 4분의 1만 메운 셈이다. 중앙아시아와 튀르키예 등 다른 시장을 포함하더라도 과거 유럽 판매량을 회복했다고 보기는 어렵다.
더구나 수출량과 수출수입은 다르다. 중국향 가스가 늘더라도 계약 단가가 낮거나 신규 수송망 건설에 막대한 자금이 투입된다면 가스프롬의 수익성 회복은 그보다 더디게 진행될 수 있다.
3. 중국은 성장했지만 일본·한국 등 다른 아시아 시장은 정체
러시아의 아시아 진출에서 주목할 점은 파이프라인과 LNG의 성장 속도가 전혀 다르다는 사실이다.
중국의 러시아산 가스 수입은 파이프라인뿐 아니라 LNG에서도 증가했다. 러시아산 LNG 수입은 2021년 약 468만 톤에서 2025년 약 710만 톤으로 확대됐다. 이를 파이프라인 공급량과 합산하면 중국의 러시아산 가스 수입은 2021년 약 168억㎥에서 2025년 약 485억㎥로 증가한 것으로 추정된다.
그러나 중국을 제외한 주요 아시아 시장은 다른 모습을 보였다.
러시아산 LNG의 주요 아시아 수출시장 변화 단위: 백만 톤 · 2021년과 2025년 비교
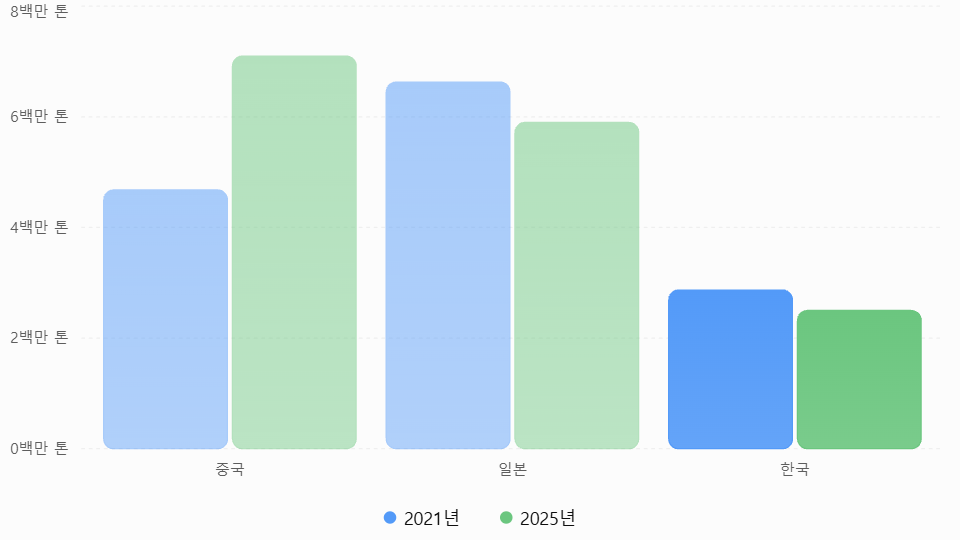
러시아산 LNG의 아시아 전체 수출량도 2021년 약 1,600만 톤에서 2025년 약 1,600만 톤으로 사실상 정체 상태다. 중국 판매가 증가하는 동안 일본·한국 등 다른 시장의 수요가 감소하거나 제한적으로 움직인 결과다.
이는 러시아의 가스 수출이 아시아 전역에서 고르게 성장한 것이 아니라 중국 시장에 더욱 집중되고 있음을 보여준다.
일본과 한국은 사할린-2 프로젝트를 중심으로 러시아산 LNG를 수입하고 있지만, 장기계약 구조와 공급선 다변화 정책 때문에 러시아산 비중을 크게 확대하기는 쉽지 않다. 인도와 동남아시아는 장기적으로 잠재력이 있지만 기존 러시아 수출시설에서의 운송거리와 신규 LNG 공급계약 확보가 걸림돌이다.
특히 유럽향 야말 LNG를 아시아로 돌리는 작업은 단순한 항로 변경으로 해결되지 않는다. 로이터가 올해 3월 분석한 바에 따르면 야말 LNG 물량의 상당 부분이 유럽 장기계약에 묶여 있다. 북극항로의 계절적 제약과 쇄빙 LNG 운반선 부족까지 고려하면 연중 안정적인 아시아 수송에는 추가 비용이 발생한다.
유럽의 남은 주요 시장인 튀르키예도 러시아에 과거와 같은 성장 기회를 제공하지 못하고 있다. 튀르키예의 러시아산 가스 수입은 2021년 263억㎥에서 2025년 약 212억㎥로 감소했다. 튀르키예는 미국산 LNG 등 대체 공급을 확대하면서 러시아와의 계약에서도 유연성을 확보하려 하고 있다.
4. 협상 막바지 최대 쟁점은 가격보다 더 복잡하다
바이칼의 힘 사업의 최대 변수는 중국이 얼마에, 얼마나 오랫동안, 어느 정도의 물량을 의무적으로 구매할 것인지에 있다.
사우스차이나모닝포스트는 9월 9일 협상 관계자들을 인용해 중국 측이 가스 1,000㎥당 약 50달러의 러시아 내 보조금 적용 가정용 가격이나 최소한 120~130달러 수준의 산업용 가격에 근접한 조건을 요구하는 반면, 러시아는 기존 시베리아의 힘 공급가격으로 알려진 250~260달러 수준을 기준으로 삼고 있다고 보도했다.
다만 이는 익명 소식통의 설명으로, 양국 정부가 공식 확인한 가격 제안은 아니다. 실제 합의 가격은 유가 등 시장지표에 연동되는 방식으로 결정될 수도 있다.
가격 차이는 사업 경제성에 직접적인 영향을 준다. 연간 500억㎥를 판매한다는 가정에서 1,000㎥당 계약가격이 100달러 낮아지면 연간 총매출은 50억 달러 줄어든다. 수십 년 계약이라면 그 차이는 더욱 커진다.
구매 의무도 중요하다. 가스프롬은 대규모 초기 투자를 회수하기 위해 중국이 일정 물량을 반드시 구매하거나 대금을 지불하는 '테이크 오어 페이(take-or-pay)' 조건을 원한다. 반면 중국은 경기와 가스 수요 변화에 따라 구매량을 조정할 수 있는 유연성을 선호한다.
컬럼비아대학교 글로벌에너지정책센터는 중국이 최소 의무구매 비율을 통상적인 80% 수준에서 50%로 낮추기를 원한다는 업계 관측을 소개했다. 이것이 실제 계약에 반영되면 수요 변동 위험을 러시아가 더 많이 부담하게 된다.
중국이 유리한 협상 위치에 있는 이유는 분명하다. 러시아에는 서시베리아 가스를 대량으로 판매할 대체 수출시장이 부족하지만, 중국에는 중앙아시아 파이프라인, LNG, 국내 생산이라는 선택지가 있다.
중국은 2024년 기준 천연가스 소비의 약 60%를 자체 생산으로 충당했다. 나머지 수입 물량 역시 여러 공급국으로 분산돼 있다. 재생에너지와 원자력 확대까지 고려하면 새로운 러시아 가스를 반드시 특정 시점에 도입해야 할 압박이 러시아보다 작다.
5. 가스프롬의 투자 부담과 몽골 통과 노선
가스프롬의 부담은 공급 가격이 낮아지는 문제에 그치지 않는다.
가스프롬은 10월 20일 2026년 투자계획 규모를 약 1조960억 루블로 조정했다. 2025년의 투자 부담에 비해 규모는 축소됐지만, 동부 가스전 개발, 기존 가스관 확장, 국내 가스 공급망 건설 등 이미 추진 중인 사업에 상당한 자금이 필요하다.
2025년 가스프롬의 연결기준 순이익은 약 1조3,000억 루블로 증가했으나 매출은 8.8% 감소했다. 순이익 개선에는 루블화 강세에 따른 외화부채 평가 효과가 작용했다. 따라서 회계상 순이익 증가만으로 신규 가스관에 대한 투자 여력이 충분하다고 판단하기는 어렵다.
바이칼의 힘 사업에는 장거리 배관뿐 아니라 압축시설, 연결망, 몽골 통과 구간과 중국 내 인수시설까지 필요하다. 총사업비와 국가별 투자 분담구조가 확정되지 않은 상황에서 가스프롬이 저가 공급과 높은 투자 부담을 동시에 떠안을 경우 투자금 회수 기간이 길어질 수 있다.
중국이 일부 선불금을 제공하거나 건설 금융에 참여하는 방식도 대안으로 거론된다. 그러나 이는 가격 인하나 구매 의무 완화 등 중국에 유리한 조건과 연계될 가능성이 있다.
몽골은 별도의 협상 당사자다. 사업이 실현되면 장기간 가스 통과 수수료를 확보하고 국내 가스화와 산업 개발에 활용할 기회가 생긴다. 반면 통과요금, 배관 운영권, 국내 가스 공급조건과 사업의 지정학적 위험을 검토해야 한다.
환경 문제도 남아 있다. 유네스코 세계유산위원회는 2025년 러시아 측에 시베리아의 힘-2 건설계획과 환경영향평가 자료 제출을 요청했다. 바이칼호 인근을 지나는 노선의 구체적인 환경 검토는 최종 건설 단계에서 중요한 인허가 변수가 될 수 있다.
6. 중앙아시아 가스 시장에도 공급질서 변화
러시아의 가스 수출 재편은 중국과 유럽뿐 아니라 중앙아시아의 에너지 흐름도 바꾸고 있다.
과거 소련 시기에 건설된 중앙아시아-센터 가스관은 투르크메니스탄 등 중앙아시아 가스를 러시아로 운송하는 통로였다. 그러나 최근에는 러시아 가스를 카자흐스탄을 거쳐 우즈베키스탄으로 보내는 역방향 수송에 활용되고 있다.
가스프롬의 연례 보고서에 따르면 러시아의 대우즈베키스탄 가스 공급은 2024년 56억4,000만㎥에서 2025년 64억8,000만㎥로 15% 증가했다. 2023년 약 13억㎥에서 시작된 공급이 빠르게 확대된 것이다.
이는 우즈베키스탄의 국내 생산 감소와 소비 증가를 러시아가 보완하는 구조다. 카자흐스탄은 러시아 가스의 수입국이자 주변국으로 향하는 통과국 역할을 확대하고 있다.
한편 중국 시장에서는 러시아와 투르크메니스탄의 경쟁이 중요해진다. 투르크메니스탄은 연간 약 300억㎥의 가스를 중국에 공급하는 주요 수출국이며, 양국은 갈키니시 가스전 확장과 중앙아시아-중국 가스관의 추가 노선을 추진하고 있다.
바이칼의 힘을 통한 러시아산 가스가 중국에 대량 공급되면 중국은 투르크메니스탄을 포함한 기존 공급국과의 계약 협상에서도 더 많은 선택지를 확보하게 된다. 이는 중앙아시아 생산국의 가격 협상력을 약화시키는 요인이 될 수 있다.
그러나 러시아산 가스가 중앙아시아 물량을 직접 대체한다고 단정할 수는 없다. 중국이 신규 러시아 가스를 미국·카타르 등에서 들여오는 LNG 대신 활용할 가능성도 있다. 결국 영향은 중국 내 가스 수요 증가, 각 노선의 인수 지점, 계약가격과 의무구매 조건에 따라 달라진다.
7. 러시아 가스의 아시아 전환, 성공을 판단할 시점은 아직 아니다
러시아의 아시아 전략은 두 단계로 구분할 필요가 있다.
첫 번째는 기존 동시베리아 자원의 중국 판매 확대다. 이 단계는 이미 상당한 성과를 거뒀다. 시베리아의 힘 가스관이 설계 수송능력에 도달했고 2025년 중국향 공급량은 388억㎥를 기록했다. 양국은 기존 노선의 계약물량을 장기적으로 연간 440억㎥로 확대하고, 극동 노선 공급량도 연간 120억㎥로 늘리기로 합의했다.
두 번째는 유럽 시장을 위해 개발된 서시베리아 가스를 아시아로 전환하는 단계다. 바로 이 단계가 바이칼의 힘 사업이며, 아직 상업적 계약이 마무리되지 않았다.
세 노선이 모두 계획대로 완공되고 설계 규모로 운영된다면 러시아의 대중국 파이프라인 가스 공급능력은 연간 1,060억㎥에 이를 수 있다. 이는 2025년 실제 공급량의 약 2.7배다.
그럼에도 2021년 EU가 수입했던 러시아산 가스 약 1,500억㎥에는 미치지 못한다. 더구나 1,060억㎥는 미래 설계 공급능력이지 이미 확보된 실제 판매량이 아니다. 신규 노선의 건설과 가동률 상승에는 시간이 걸리며, 가격에 따라 수익성도 달라진다.
유럽으로 돌아갈 여지도 갈수록 좁아지고 있다. EU는 2026년 러시아산 LNG 수입을 단계적으로 종료하고 2027년에는 파이프라인 가스까지 퇴출하는 정책을 추진하고 있다. 러시아가 유럽 수출을 재개할 의사를 밝히더라도 현재의 유럽 규제와 에너지 공급망 재편을 고려하면 과거 수준의 거래가 단기간에 복구되기는 어렵다.
러시아의 가스 전략을 평가하는 핵심은 수출국 수보다 실제로 판매할 수 있는 물량과 가격이다. 원유는 해상 운송을 통해 판매처를 상대적으로 빠르게 바꿀 수 있지만, 파이프라인 가스는 생산기지와 수송망이 특정 시장에 묶이기 때문이다.
결국 러시아는 중국 판매 확대라는 성과를 거뒀지만, 유럽 시장에서 잃어버린 수출량을 아시아에서 완전히 회복하지 못했다. 특히 중국에 대한 의존도가 높아지면서 과거 유럽 여러 국가를 상대로 확보했던 고객 다변화의 이점도 약화되고 있다.
2026년 말로 기대되는 바이칼의 힘 상업적 합의가 실제로 체결된다면 러시아 가스산업의 중장기 방향을 결정하는 전환점이 될 수 있다. 다만 투자비 분담, 가격 공식, 의무구매량과 착공 일정이 확정되지 않는다면 사업은 다시 지연될 가능성이 남는다.
러시아의 가스 수출은 분명 동쪽으로 이동하고 있다. 그러나 그것이 유럽 시장을 대신할 새로운 수익구조를 완성했다는 의미는 아니다. 향후 러시아 가스산업의 경쟁력을 결정하는 것은 신규 가스관의 길이나 수송능력보다 중국과의 계약을 통해 얼마나 안정적인 수익을 확보할 수 있느냐에 달려 있다.
출처 인터팍스, Новак допустил, что "Газпром" и CNPC до конца года выйдут на договоренности по "Силе Байкала", 21.10.2026 RBC, Новак назвал срок выхода на коммерческие договоренности по «Силе Байкала», 21.10.2026 콤메르산트, «Газпром» символически сократил инвестиционную программу на 2026 год, 20.10.2026 로이터, Russia's Putin renames planned 'Power of Siberia 2' pipeline to 'Power of Baikal' pipeline, minister says, 02.09.2026 사우스차이나모닝포스트, Power of Siberia 2 pipeline talks stall over China-Russia price dispute: sources, 09.09.2026 유럽연합 집행위원회, REPowerEU - 4 years on, 2026년, 게시일 미표기 가스프롬, Gazprom brings daily gas exports to China via Power of Siberia pipeline to maximum contractual level ahead of schedule, 2024년 12월 인터팍스, Gazprom notes high demand for Power of Siberia pipeline's gas from China, 25.09.2026 인터팍스, Binding memorandum on Power of Siberia 2 signed, Russia to increase gas exports to China via existing and new routes, 02.09.2025 로이터, Russia's options to reroute LNG from Europe limited by high shipping costs, contract structure, 27.03.2026 컬럼비아대학교 글로벌에너지정책센터, Power of Siberia 2: Russia’s Pivot, China’s Leverage, and Global Gas Implications, 03.09.2025 카네기 국제평화재단, Why Can’t Russia and China Agree on the Power of Siberia 2 Gas Pipeline?, 22.09.2025 우즈베키스탄 국영언론 Yuz.uz, «Газпром» в 2025 году увеличил поставки газа в Узбекистан на 15%, 08.06.2026 로이터, China and Turkmenistan sign deal to build phase four of Galkynysh gas field, 16.04.2026 유네스코 세계유산위원회, Decision 47 COM 7B.26 — Lake Baikal, 2025년 국제학술지 Systems, Evaluating the Robustness of the Global LNG Trade Network: The Impact of the Russia–Ukraine Conflict, 2025년 7월 국제학술지 New Energy Exploitation and Application, Russia’s Energy Cooperation with the Asia-Pacific Region: LNG, Pipeline Gas, and Trade Reorientation under Sanctions, 2026년 6월